Introduktion til hvert led i SiC industrikæden og dets konkurrencemønster(2)
Introduktion til hvert led i SiC industrikæden og dets konkurrencemønster(2)
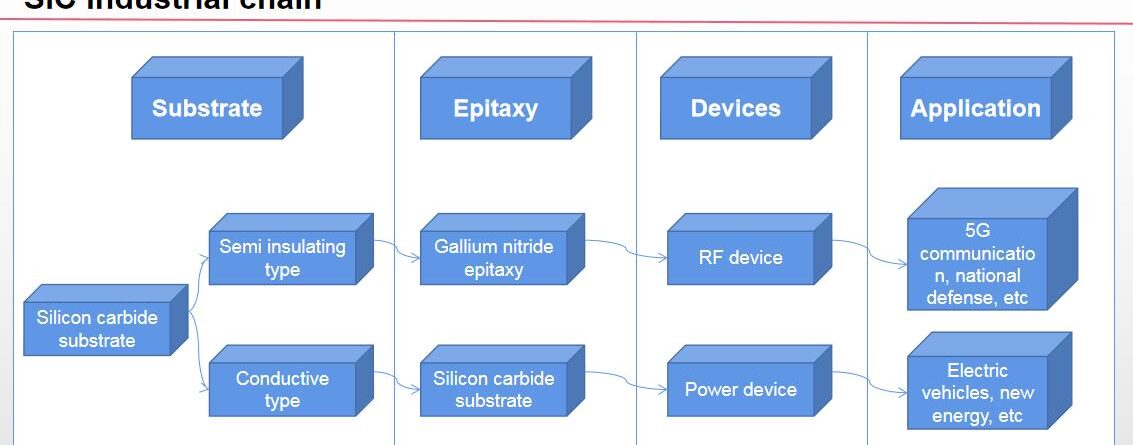
Introduktion til SiC industrikæde: opstrøms substrat, midstream epitaksial wafer, downstream enheder og applikationer. Industrikæden baseret på SiC-materialer omfatter hovedsageligt fremstilling af SiC-substratmaterialer, vækst af epitaksiale lag, enhedsfremstilling og downstream-applikationsmarkeder.
Opstrøms for SiC-industrien fremstiller substratmaterialer af råmaterialer og derefter epitaksiale materialer; Midstream inkluderer SiC-enheder, SiC effekthalvledere, og SiC-strømmoduler; Downstream-applikationer inkluderer 5G-kommunikation, nye energikøretøjer, solceller, halvleder, jernbanetransit, stålindustrien, byggematerialeindustrien, etc.
I henhold til de forskellige elektriske egenskaber, SiC-substrat kan opdeles i semi-isolerende substrat og ledende substrat. SiC-substrat er kernen i SiC-industrikæden, og dets elektriske ydeevne Den elektriske ydeevne af substratet bestemmer funktionen og ydeevnen af nedstrøms chips. For at gøre det muligt for materialer at opfylde funktionskravene for forskellige spåner, SiC-substrater med forskellige elektriske egenskaber skal forberedes.
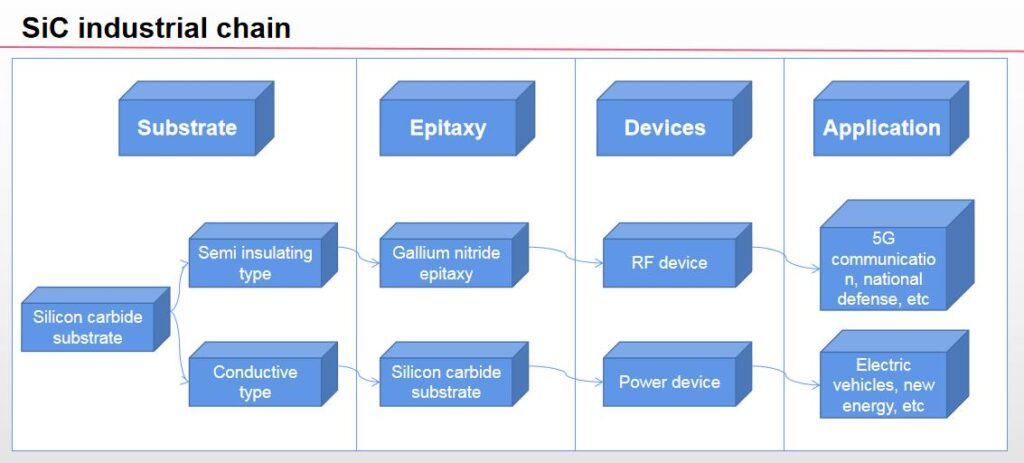
SiC-substrat er hjørnestenen i GaN- og SiC-applikationer i tredje generation af halvledermaterialer. På SiC-substrat, kemisk dampaflejring (CVD) bruges hovedsageligt til at generere de nødvendige tyndfilmmaterialer på substratoverfladen, det er, til at danne epitaksiale wafere og yderligere at lave anordninger.
Blandt dem, SiC-epitaksiale film fremstilles ved at dyrke SiC-epitaksiale lag på ledende SiC-substrater, som yderligere kan lave succesratenheder og bruges i nye energikøretøjer, fotovoltaisk elproduktion, jernbanetransit, smart Grid, rumfart og andre områder; GaN på SiC epitaksiale wafere fremstilles ved at dyrke GaN epitaksiale lag på halvisolerende SiC substrater, som yderligere kan gøres til mikrobølge-RF-enheder og bruges i 5G-kommunikation, radar og andre felter.
Epitaksialt ark refererer til et eller flere epitaksiale lag dyrket på SiC-substrat. Sammenlignet med underlaget, det epitaksiale materiale har god ensartethed i tykkelse og dopingkoncentration, fremragende inter chip konsistens, og lav defektrate, som effektivt forbedrer konsistensen og udbyttet af downstream-produkter. Strømudstyr kræver generelt høj defekttæthed, højspændings- og strømtolerance, så epitaksiale chips bruges til chipfremstilling.
Epitaksiale wafere er af stor betydning for at forbedre anordningernes parameterstabilitet. Fra produktionsprocessens perspektiv, kemisk dampaflejring (CVD) er i øjeblikket den almindelige epitaksiale proces, det er, epitaksiale lag dyrkes på SiC polerede wafere ved at bruge en epitaksial ovn og precursor gas. Kerneteknologien inden for epitaksi omfatter nøjagtig kontrol af epitaksial temperatur, gasstrøm, tid og andre parametre, for at reducere defektgraden af det epitaksiale lag og forbedre enhedens ydeevne og pålidelighed. De epitaksiale parametre, der kræves af forskellige enhedsdesign, er også forskellige.
Generelt sagt, jo tykkere er det epitaksiale lag, jo højere spænding kan enheden modstå. Til 600V~6500V applikationer, tykkelsen af SiC epitaksialt lag er generelt 1 ~ 40 μm。 Fordi SiC-epitaksi er svært, der er nogle producenter, der er specialiserede i SiC-epitaksi på markedet, såsom Hantiancheng, Dongguan Tianyu, etc. På nuværende tidspunkt, indenlandske 6-tommer SiC epitaksiale produkter er blevet kommercialiseret, og 8-tommer produkter er under udvikling.
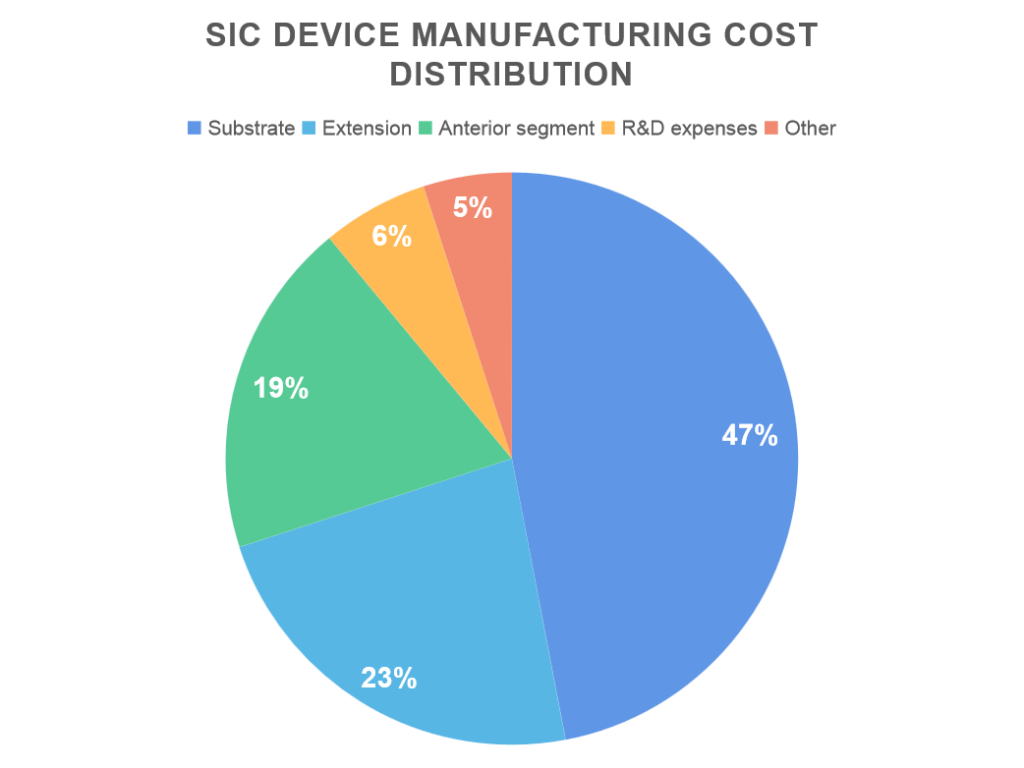
Merværdien af SiC industrikæden er koncentreret opstrøms, og substratet og epitaksialfilmen er vigtige komponenter i SiC-enheder. SiC-industrikæden fra upstream til downstream inkluderer SiC-substrat, epitaksial waferproduktion, fremstilling af enheder, pakketest og andre links. Substratet er i toppen af SiC-industrikæden, regnskab for 47% af omkostningerne, efterfulgt af epitaksial wafer, regnskab for 23%.
Disse to processer er vigtige komponenter i SiC-enheder. På grund af de høje teknologiske barrierer og lavt udbytte af SiC-substratproduktion, den globale produktion har åbenlyse flaskehalse, så dens fremstillingsomkostninger har været høje. Desuden, parameter ydeevnen af epitaksiale wafere vil blive påvirket af kvaliteten af SiC substrat, hvilket også vil påvirke ydeevnen af downstream-enheder. Det kan ses, at SiC-substrater og epitaksiale wafere er kerneleddet i SiC-industrikæden, og industriens merværdi er koncentreret opstrøms.
Konkurrence mønster: internationale virksomheders monopol
Industri mønster: SiC-substratmarkedet er domineret af internationale virksomheder. SiC-substrat er et led med høje tekniske barrierer i SiC-industrikæden, som involverer mange led såsom udstyrsudvikling og produktion, råstofsyntese, krystalvækst og skæring, waferbehandling og rensningsdetektion. Derfor, langsigtet procesteknologiakkumulering er påkrævet, og der er høje tekniske og talentmæssige barrierer. På nuværende tidspunkt, SiC-substratmarkedet er domineret af internationale producenter. I første halvdel af 2020, Wolfspeeds markedsandel på det globale SiC-substratmarked (herunder halvisolerende og ledende typer) er op til 45%.
Ledende SiC-substrat: Ifølge Yole data, Wolfspeed i USA er den største, står for mere end 60% af den globale markedsandel, dybest set at kontrollere markedsprisen og markedsstandarden for industrien. Andre virksomheder i branchen er bl.a: II-VI i USA, Si Crystal i Tyskland, Dow, ShowaDenko i Japan, etc. De tre bedste virksomheder står for mere end 90% af industrien. Halvisolerende SiC-substrat: Det globale marked Wolfspeed, II-IV, i USA, tegner sig for næsten 70% af markedsandelen i alt. Den indenlandske andel af Shandong Tianyue er førende i andelen af semi-isolerende SiC-substrat, regnskab for 30% i 2020.
SiC udvidelsesudstyr: markedet er monopoliseret af fire internationale virksomheder. På nuværende tidspunkt, det globale SiC-epitaksiale udstyr er monopoliseret af de fire førende virksomheder i branchen, Axitron, LPE, TEL og Nuflare. Markedsandelen for de fire bedste virksomheder i branchen er tæt på 100%. På nuværende tidspunkt, SiC-epitaksialudstyret fra de fire store virksomheder i verden har deres egne fordele. Axitron har den stærkeste vækstkapacitet for epitaksialudstyr, så dens kapacitet er relativt større; LPE epitaksialt udstyr har den højeste vækstrate; Udstyret på japansk TEL er dobbeltkammer, som er med til at øge outputtet; Nuflare har en højere rotationshastighed på 1000 revolutioner Per minut, så produktet har en stærkere ensartethed.
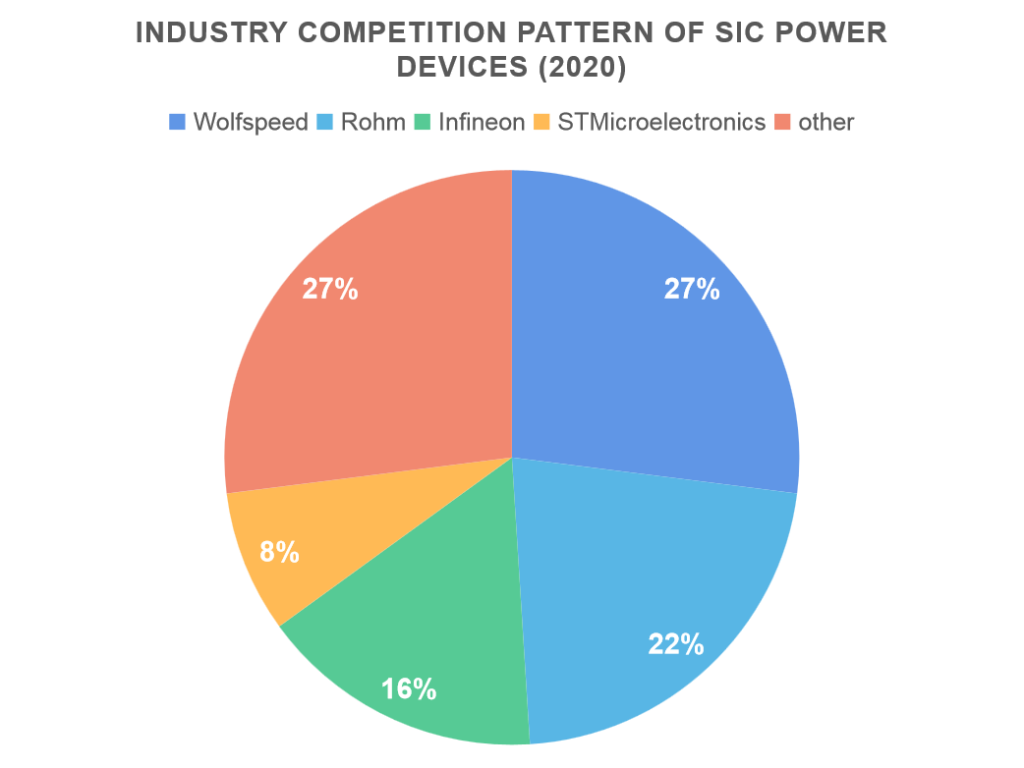
SiC strøm enheder: I downstream SiC power device felt, verdens største markedsandele ejes af to førende virksomheder, Wolfspeed i USA og Rohm i Japan, med markedsandele på 27% og 22% henholdsvis. Markedsandelen for de fire bedste virksomheder i branchen er i alt 73%. Fra perspektivet af anvendelsen af SiC-kraftenheder, da SiC-kraftenheder markant kan forbedre ydeevnen af nye energikøretøjer, såsom forbedring af udholdenheden og opladningshastigheden, og realisere køretøjernes lette vægt, SiC-kraftenheder har den højeste andel af applikationer inden for nye energikøretøjer, efterfulgt af strømforsyningsudstyr, fotovoltaisk elproduktion og national forsvars- og militærindustri, regnskab for 21%, 17% og 11% henholdsvis.